Le mobile money entre dans une nouvelle phase. Après l’ouverture de comptes et la multiplication des transactions, l’enjeu devient l’usage régulier et utile des services financiers. La GSMA, organisation mondiale de l’écosystème mobile, vient d’ouvrir un fonds destiné à financer des solutions d’intelligence artificielle (IA) visant la « santé financière » des populations mal desservies.
À retenir
- Le fonds cible des entreprises privées en Afrique, en Asie du Sud et en Asie du Sud-Est.
- Les projets doivent tester des usages d’IA susceptibles d’améliorer les résultats financiers des utilisateurs, pas seulement l’accès à un portefeuille.
- Les candidatures sont ouvertes jusqu’au 17 décembre prochain.
De l’accès au compte à la qualité de l’usage
La GSMA indique que 2,3 milliards de comptes de mobile money sont désormais enregistrés dans le monde, dont 1,2 milliard en Afrique subsaharienne. Mais environ un compte sur quatre seulement est utilisé chaque mois, selon les chiffres cités dans l’appel à projets. Ce décalage déplace la question : la croissance du nombre de comptes ne suffit plus à mesurer l’inclusion financière.
Le fonds veut soutenir des entreprises capables de démontrer une utilité concrète : aider un utilisateur à mieux gérer ses revenus et ses dépenses, faciliter l’épargne ou améliorer l’accès à des services adaptés. La GSMA ne présente pas ces pistes comme des produits déjà déployés à grande échelle. Il s’agit d’un financement d’expérimentations et de mises à l’échelle, avec une évaluation des résultats attendue.
Un sujet de données et de confiance
Pour les opérateurs, les fintechs et les banques marocaines, l’intérêt du dispositif tient moins à son montant qu’au changement de métrique. Les futurs services devront montrer qu’ils améliorent un comportement ou une situation financière, tout en respectant les règles de protection des données, de consentement et de sécurité propres à chaque marché.
Le Maroc dispose déjà d’un écosystème de paiement mobile et de services financiers numériques, mais la transposition d’un modèle testé ailleurs ne serait pas automatique. Les usages, les revenus irréguliers, l’accès aux données et le cadre de supervision diffèrent fortement d’un pays à l’autre. La question sera donc de savoir quelles données peuvent être utilisées, pour quel objectif et sous quel contrôle, avant de parler de personnalisation par IA.
Pour les DSI/CTO
Un projet de ce type doit être évalué comme un service financier à risque, et non comme une simple fonction d’IA. Les critères opérationnels comprennent la qualité des données, l’explicabilité des recommandations, la sécurité des interfaces, la supervision humaine et la capacité à mesurer un bénéfice réel pour l’utilisateur.
Sources
- GSMA, lancement du fonds pour la santé financière assistée par IA, 9 novembre 2026
- Banque mondiale, Global Findex 2025 et inclusion financière numérique, 17 juillet 2025
- GSMA, page du fonds et conditions de candidature, consultée le 18 novembre 2026
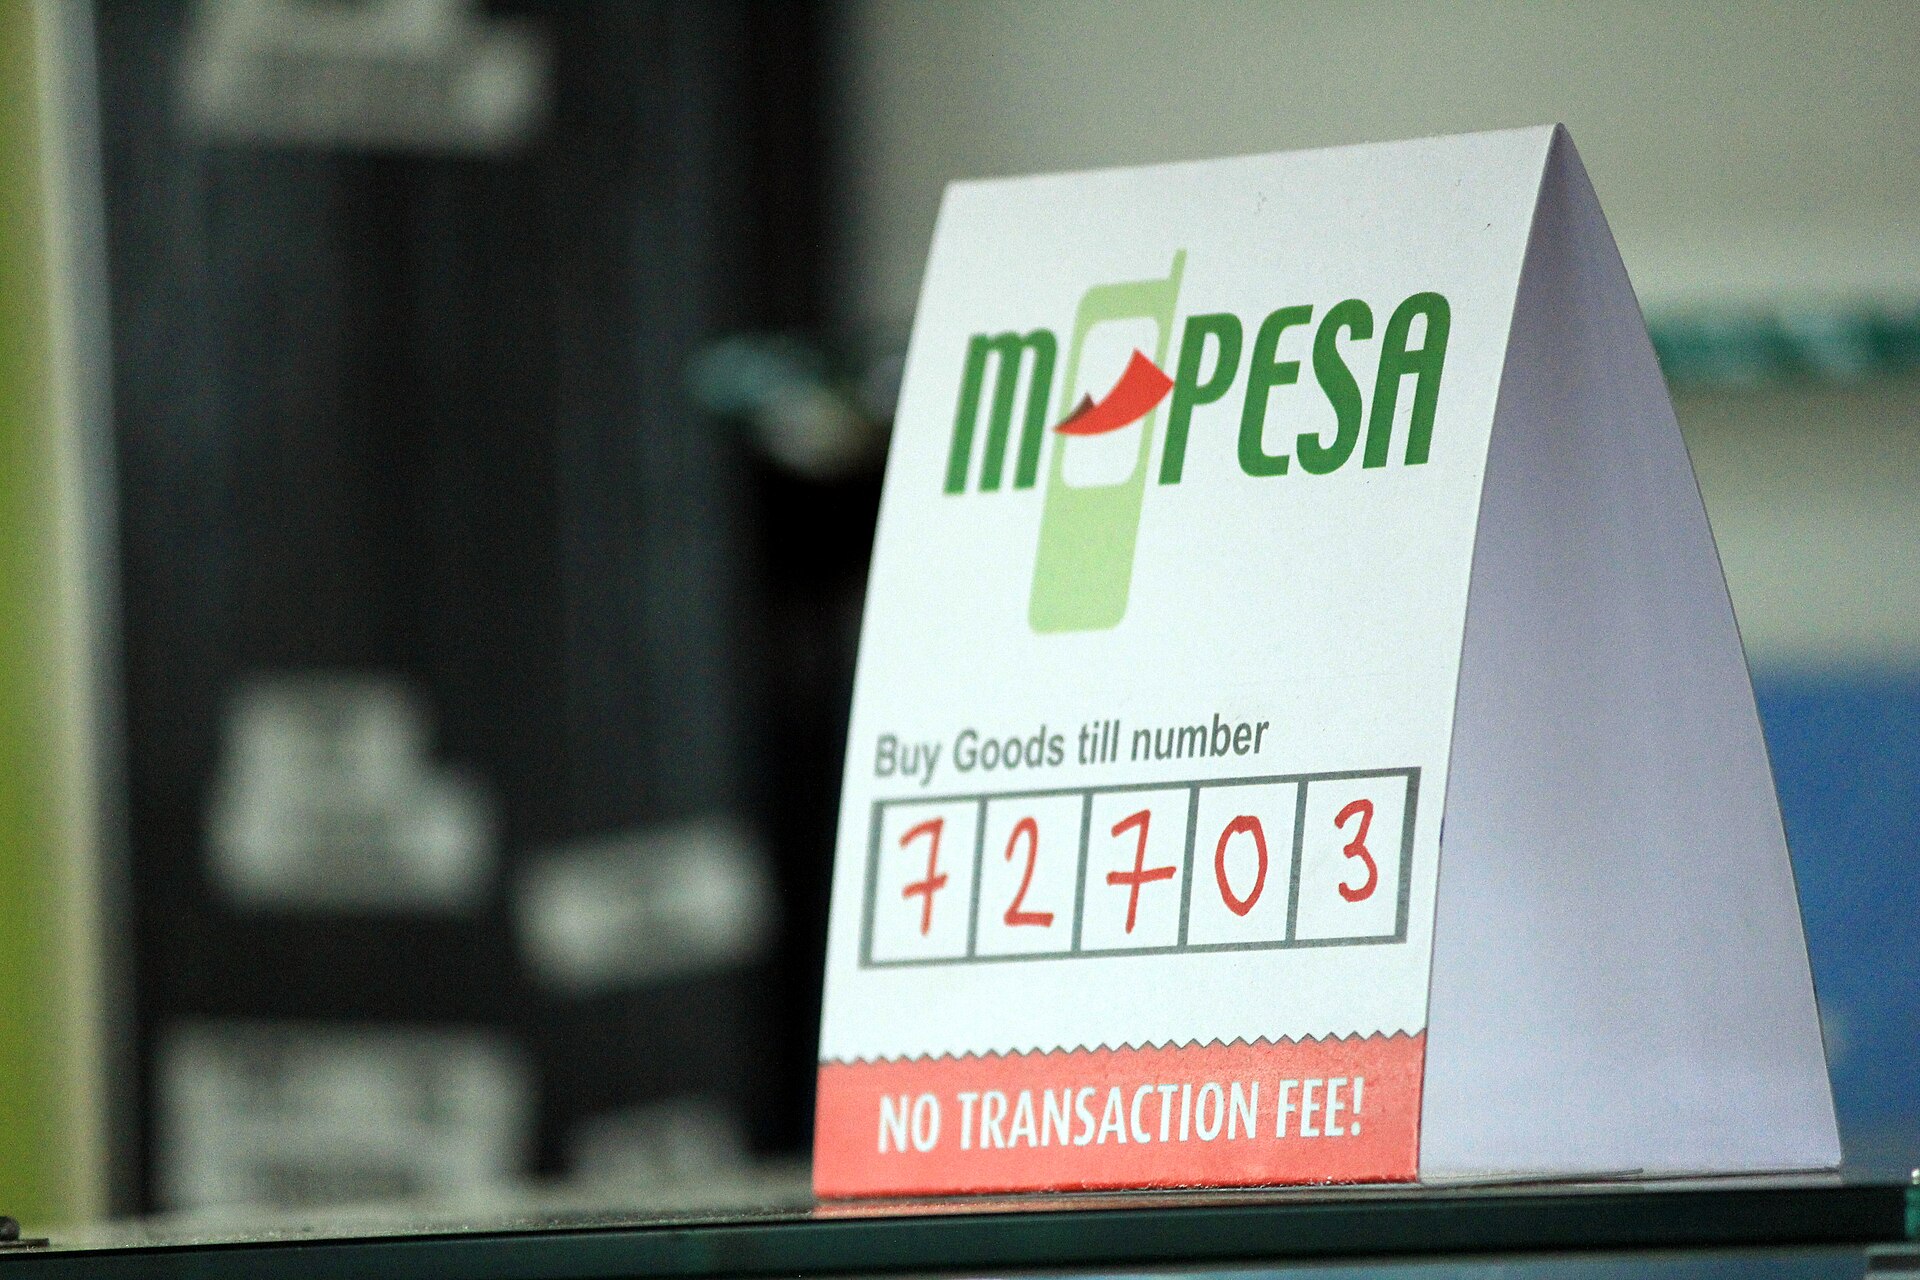
- Image : Raidarmax / Wikimedia Commons, licence CC BY-SA 3.0
Journaliste spécialisé en télécommunications et technologies numériques couvrant le Maroc et la région MENA.