Après avoir installé le paiement mobile dans les usages quotidiens, les opérateurs télécoms africains cherchent à élargir leur rôle dans les services financiers. Les ambitions portent désormais sur le crédit, l’épargne et l’assurance, avec une question centrale : jusqu’où aller sans transformer un portefeuille mobile en banque classique ?
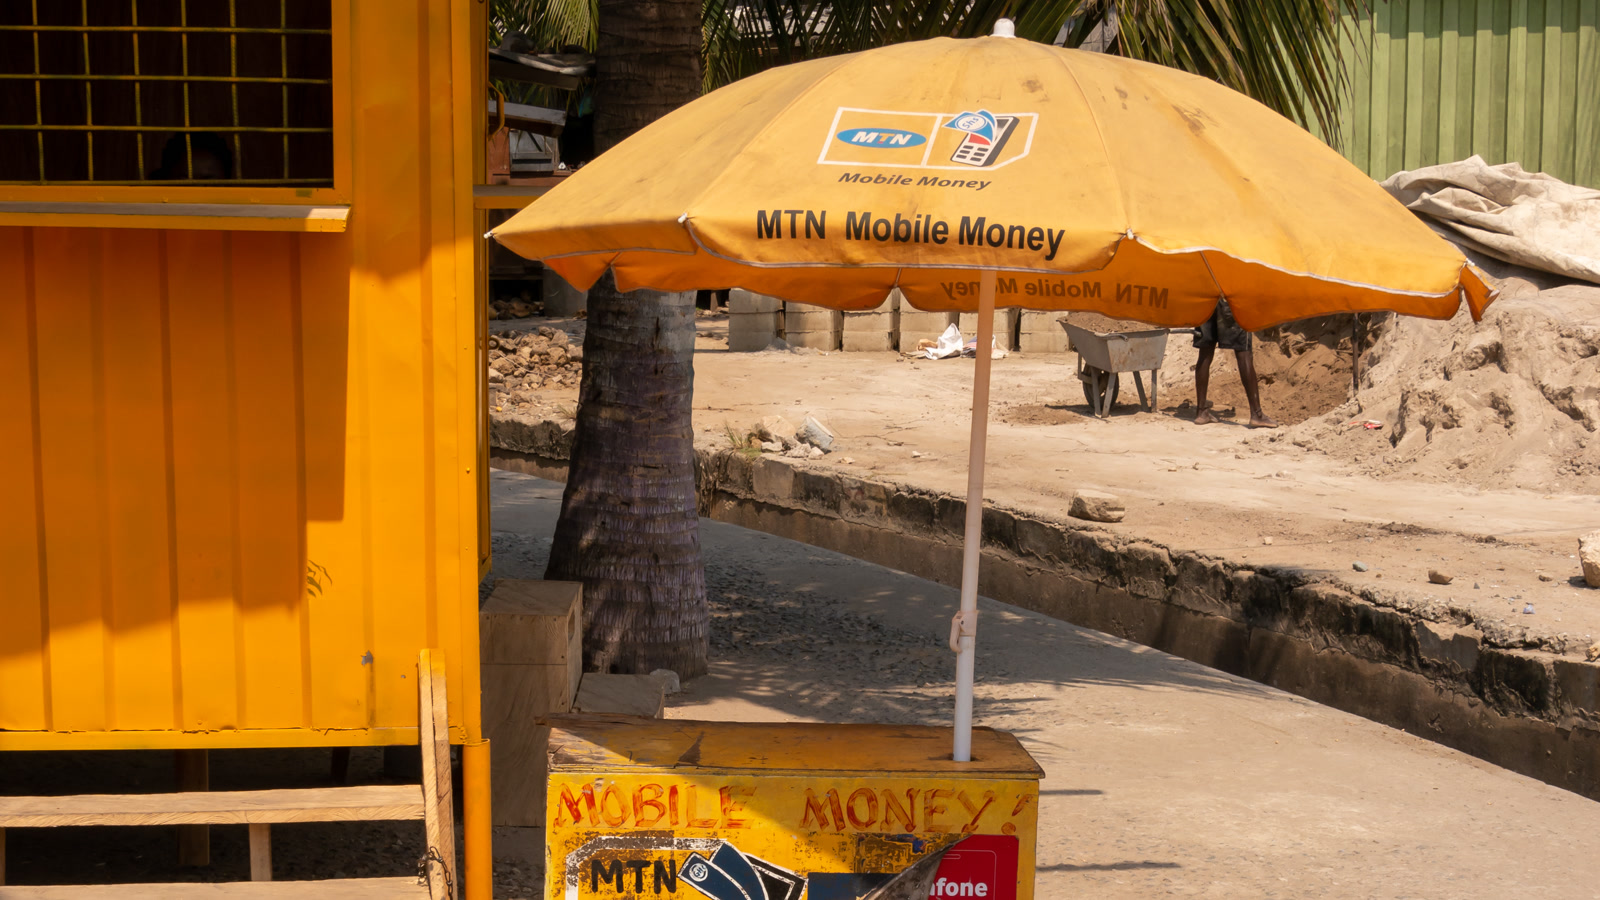
Le cas de MTN illustre ce déplacement. Le groupe sud-africain, l’un des principaux opérateurs du continent, étudie des licences bancaires sur certains marchés où sa base de clients et les volumes de ses portefeuilles MoMo justifient une activité plus intégrée. Son directeur général Ralph Mupita a indiqué à Reuters que ces licences pourraient permettre de collecter des dépôts et, à terme, de prêter directement depuis le bilan de l’opérateur. Le calendrier et les pays concernés n’ont pas été précisés.
À retenir
- MTN examine des licences bancaires sélectives pour dépasser le modèle de crédit distribué avec des partenaires.
- Le mobile money fournit déjà une distribution, des agents et un historique de transactions, mais pas une exemption aux règles bancaires.
- Le risque se déplace vers le capital, la liquidité, le contrôle du crédit et la protection des clients.
Du paiement au bilan
Le mouvement ne se limite pas à MTN. Les opérateurs et les fintechs cherchent à exploiter la relation quotidienne construite autour des transferts, des paiements marchands et des remises. Les données de transaction peuvent améliorer l’évaluation de certains clients peu présents dans les circuits bancaires traditionnels, mais elles ne suffisent pas à prouver leur capacité de remboursement.
La taille du marché explique cette poussée. Dans son rapport 2025 sur l’industrie du mobile money, la GSMA recense plus de 1,1 milliard de comptes enregistrés en Afrique subsaharienne et environ 1,68 trillion de dollars de transactions dans le monde en 2024. Ces volumes donnent aux opérateurs une distribution que les nouveaux entrants bancaires doivent généralement construire.
Un changement de risque pour les télécoms
Une licence bancaire ne transforme pas automatiquement un opérateur en établissement financier compétitif. Elle ajoute des exigences de fonds propres, de gouvernance, de gestion de la liquidité, de conformité et de supervision. Elle rend aussi plus visible la séparation entre les données utilisées pour fournir le service mobile et celles mobilisées pour décider d’un crédit.
Pour les banques partenaires, l’enjeu est ambivalent. L’arrivée d’un opérateur doté d’un vaste réseau d’agents peut élargir la distribution des services financiers, mais elle peut aussi déplacer vers les télécoms une partie de la relation client et de la valeur créée par les paiements. La trajectoire la plus probable reste donc graduelle : partenariats sur certains produits, licences sur quelques marchés et extension progressive selon le cadre réglementaire.
Sources
- Reuters, « Telecoms operator MTN eyes banking licences as it pushes deeper into lending », 25 août 2026.
- Les Echos, « Les rois du mobile money africain partent à la conquête des activités bancaires », 11 novembre 2026.
- GSMA, The State of the Industry Report on Mobile Money 2025, avril 2025.
- Photo : Matti Blume / Wikimedia Commons, licence CC BY-SA 4.0.
Journaliste spécialisé en télécommunications et technologies numériques couvrant le Maroc et la région MENA.